Préparer sa retraite
Vous souhaitez préparer votre retraite et compenser une éventuelle future perte de revenus ? Le Plan épargne retraite individuel (PER) peut répondre à cet objectif.
Souscrit dans un cadre individuel et fiscalement avantageux, il repose sur la capitalisation de l'épargne accumulée au cours de votre vie active, disponible au moment de votre départ à la retraite sous la forme d'un capital ou d'une rente viagère.
Sortir du PER
En principe, le PER reste bloqué jusqu’à l’âge légal de la retraite ou la date de liquidation des droits. Cependant, des cas de déblocage anticipé sont prévus par la loi.
Simulateurs
Evaluez les impacts fiscaux de vos choix grâce à nos simulateurs.
En principe, l’épargne versée sur un PER reste bloquée jusqu’à la date de liquidation de la pension dans un régime obligatoire d’assurance vieillesse ou jusqu’à l’âge légal de départ à la retraite, sauf cas de déblocage anticipé (voir question « Est-il possible de débloquer les fonds avant l’échéance du contrat ? »).
L’épargne constituée par des versements volontaires peut être versée au choix sous la forme :
- d’un capital libéré en une seule fois ou de manière fractionnée,
- d’une rente viagère. A noter : si la rente mensuelle est inférieure à 110 € par mois, un versement unique peut être effectué par l’assureur.
Il est également possible de panacher une sortie en rente et en capital.
Différents cas de sortie anticipée sont prévus :
- L’acquisition de la résidence principale : il ne s’agit pas forcément de la première acquisition de la résidence principale.
Les sommes débloquées sont alors soumises au même régime fiscal que les sorties en capital à l’échéance du contrat avec déductibilité à l’entrée : la fraction des sommes versées correspondant aux versements volontaires sera ainsi soumise au barème de l’impôt sur le revenu, les prélèvements sociaux étant exonérés.
Le gain sera soumis au PFU de 12,8 % (ou option globale pour le barème progressif de l’impôt sur le revenu) auquel s’ajoutent les prélèvements sociaux au taux de 18,6 %.
- Cinq cas de déblocage pour « accident de la vie » :
- le décès du conjoint ou du partenaire de Pacs ;
- l’invalidité du titulaire, de ses enfants, de son conjoint ou partenaire de Pacs ;
- le surendettement du titulaire ;
- l’expiration des droits à l’assurance-chômage du titulaire ;
- la cessation d’activité non salariée à la suite d’une liquidation judiciaire ou à une procédure de conciliation.
Fiscalement, le capital bénéficie d’une exonération au titre de l’impôt sur le revenu et des prélèvements sociaux ; le gain est exclusivement soumis aux prélèvements sociaux de 18,6 %.
* Nouveauté loi de financement de la sécurité sociale (LFSS) 2026 : la LFSS a prévu une hausse de 1,4 % de la CSG sur certains revenus. D’après la rédaction du texte, si les contrats d’assurance-vie échappent à cette hausse, cette exception ne devrait pas concerner les PER Assurance qui seraient donc soumis à 18,6 % de prélèvements sociaux. Nous restons dans l’attente des précisions de l’administration fiscale sur l’application ou non de cette hausse aux PER Assurance.
La fiscalité dépendra du choix ou non de la déduction fiscale à l’entrée, du choix de sortie en rente ou en capital et de l’origine des sommes qui peuvent provenir de trois compartiments du fait des transferts entre les différents produits.
Le principe est que les sommes transférées d’autres compartiments (épargne salariale ou cotisations obligatoires) soient individualisées et conservent leur fiscalité d’origine. De plus, en cas de sortie en capital, il convient de distinguer la fiscalité s’appliquant au capital de celle s’appliquant aux gains.
Nouveauté loi de financement de la sécurité sociale (LFSS) 2026 : la LFSS a prévu une hausse de 1,4 % de la CSG sur certains revenus. D’après la rédaction du texte, si les contrats d’assurance-vie échappent à cette hausse, cette exception ne devrait pas concerner les PER Assurance qui seraient donc soumis à 18,6 % de prélèvements sociaux. Nous restons dans l’attente des précisions de l’administration fiscale sur l’application ou non de cette hausse aux PER Assurance.
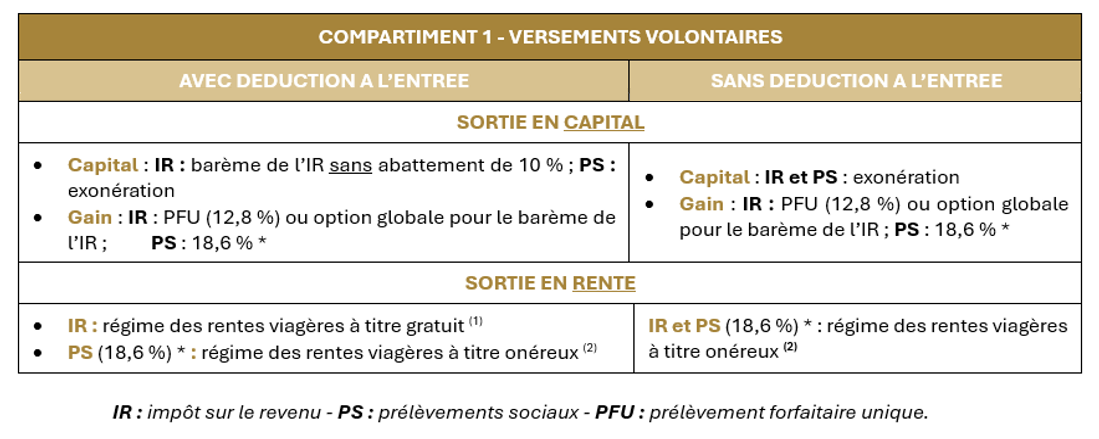
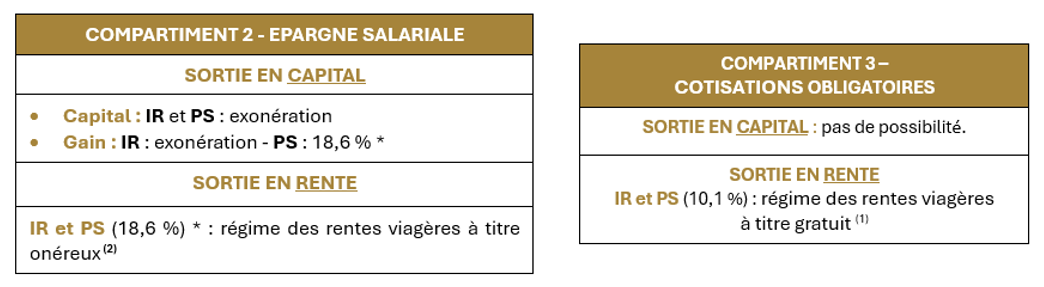
(1) Les rentes viagères soumises au régime de la rente à titre gratuit bénéficient d’un abattement de 10 % plafonné.
(2) Les rentes viagères soumises au régime de la rente à titre onéreux bénéficient d’un abattement fixé selon l’âge du crédirentier au jour de l’entrée en jouissance de la rente.
Les sommes débloquées pour l’acquisition d’une résidence principale sont soumises au même régime fiscal que les sorties en capital à l’échéance du contrat : la fraction des sommes versées correspondant aux versements volontaires sera ainsi soumise au barème progressif de l’impôt sur le revenu, les prélèvements sociaux étant exonérés. Le gain sera soumis au PFU de 12,8 % (sauf option globale pour le barème progressif de l’impôt sur le revenu) auquel s’ajoutent les prélèvements sociaux au taux de 18,6 % ;
Les autres cas de déblocage anticipé bénéficient d’une exonération d’impôt sur le revenu et de prélèvements sociaux, le gain étant exclusivement soumis aux prélèvements sociaux au taux de 18,6 %.
* Nouveauté loi de financement de la sécurité sociale (LFSS) 2026 : la LFSS a prévu une hausse de 1,4 % de la CSG sur certains revenus. D’après la rédaction du texte, si les contrats d’assurance-vie échappent à cette hausse, cette exception ne devrait pas concerner les PER Assurance qui seraient donc soumis à 18,6 % de prélèvements sociaux. Nous restons dans l’attente des précisions de l’administration fiscale sur l’application ou non de cette hausse aux PER Assurance.
Un PER peut rester ouvert même après le départ à la retraite du souscripteur. La loi n’a fixé aucune limite d’âge.
En revanche, la loi de finances pour 2026 a instauré une limite d’âge pour la déductibilité des versements. A compter du 1er janvier 2026, les versements effectués à partir du 70ème anniversaire du titulaire sur un PER individuel, d’entreprise collectif (PERE collectif), obligatoire ou un PER européen (PEPP) ne sont plus déductibles du revenu imposable. A noter : les anciens dispositifs (Perp, Madelin …) ne seraient pas visés. (Cf. Question « Quel est le plafond de déduction d’un versement sur un PER « à titre privé ? »)
Il peut ainsi être conservé pour financer par exemple une perte d’autonomie et effectuer des retraits partiels ou un retrait total en fonction des besoins.
Dans un objectif de transmission, le PER peut être conservé afin de protéger le conjoint ou partenaire de Pacs ; ces derniers étant exonérés de fiscalité au moment de son décès. Attention toutefois à la rédaction de la clause bénéficiaire (voir question « Qu’est-ce que la clause bénéficiaire d’un PER ? »).
A noter : les bénéficiaires autres que le conjoint ou partenaire de Pacs se verront appliquer une fiscalité qui dépendra de l’âge de l’épargnant au moment de son décès (voir question « Que se passe-t-il en cas de décès ? » )
Comme pour tout un contrat d’assurance-vie, il convient de désigner les bénéficiaires qui percevront les capitaux lors du décès du souscripteur.
Sera alors appliquée une fiscalité spécifique qui dépendra de l’âge du titulaire du plan au moment de son décès (et non pas l’âge du titulaire au moment du versement comme pour un contrat d’assurance-vie). Le conjoint ou partenaire de Pacs est exonéré de droits (voir question : « Que se passe-t-il en cas de décès ? »).
La rédaction de la clause nécessite donc une attention particulière. A défaut de désigner un bénéficiaire, les capitaux intègreraient votre actif successoral.
Le décès entraîne la clôture du PER.
- Pour les plans ouverts sous la forme d’un compte-titres, les sommes sont intégrées à l’actif successoral.
- Dans le cas d’un plan ouvert sous la forme d’un contrat d’assurance, les sommes sont versées à un ou plusieurs bénéficiaires désignés au contrat. Elles relèveront du régime successoral de l’assurance-vie dont les règles dépendent de l’âge du titulaire du plan au moment de son décès (et ce, quel que soit l’âge du titulaire au moment du versement des primes). Sont exonérés de droits le conjoint ou partenaire de Pacs ainsi que les frères et sœurs sous conditions.
En cas de décès après l’âge de 70 ans, les sommes seront soumises aux droits de succession suivant le degré de parenté existant entre le bénéficiaire et l’assuré, pour leur montant total, après application d’un abattement de 30 500 €. Cet abattement est global et doit, le cas échéant, être partagé avec les autres contrats d’assurance-vie conclus sur la tête de l’assuré. Les sommes d’un montant inférieur à 30 500 € échapperont aux droits de succession. Attention, pour les PER, l’intégralité des sommes (primes et produits) sera taxée contrairement à l’assurance-vie où seules les primes versées après 70 ans le sont, les intérêts étant exonérés de fiscalité.
En cas de décès avant 70 ans, la part des capitaux décès revenant à chaque bénéficiaire sera taxée après un abattement de 152 500 € (par bénéficiaire) à hauteur de 20 % jusqu’à 700 000 € (soit entre 152 500 € et 852 500 €) et 31,25 % au-delà. La base taxable varie selon que le contrat est réputé rachetable (cf question « Un Per est-il imposable à l’IFI ? ») ou non-rachetable. Dans le premier cas, l’intégralité des sommes (primes et produits) sera taxé. Dans le second, seules les primes seront taxées.
A noter : sont exonérées de cette taxation, sous conditions, les rentes viagères constituées dans le cadre d’un « PER Individuel ».
Avertissement : Les informations contenues dans la bibliothèque patrimoniale sont fournies à titre purement informatif et documentaire et prennent en compte l'état du droit existant au jour de leur publication. Elles peuvent faire l’objet de modifications en fonction des évolutions législatives et réglementaires. Elles ne prétendent pas à l’exhaustivité et ne doivent pas déterminer à elles seules l’opportunité de réaliser une opération patrimoniale. Seule l'analyse de votre situation patrimoniale personnelle peut vous permettre de prendre une décision éclairée. Les contenus de la bibliothèque ne sauraient être considérés comme représentant un conseil juridique et/ou fiscal.
Pour information : les montants investis sur les supports en unités de compte ne sont pas garantis mais sont sujets à des fluctuations à la hausse comme à la baisse dépendant en particulier de l'évolution des marchés financiers et/ou immobiliers. Les supports en unités de compte présentent donc un risque de perte en capital pouvant être partielle ou totale. L'Assureur ne s'engage par ailleurs, que sur le nombre d'unités de compte, mais pas sur leur valeur.